在公司注册与运营过程中,经营范围是界定企业民事权利能力与行为边界的重要依据。当一家公司载明其经营范围包括“经济信息咨询服务”与“投资咨询服务”时,这不仅是对外公示的业务方向,更涉及一系列法律、财税及合规层面的具体要求。本文将围绕这两类服务的核心内容、法律定位、常见风险及实务建议展开分析,助力企业合法、稳健地开展相关业务。
一、经济信息咨询服务的范围与边界
经济信息咨询服务通常指企业利用自身专业知识、数据资源或分析能力,为客户提供宏观经济动态、行业趋势、市场调研、企业信用评估等方面的信息分析与建议。此类服务不涉及具体的金融产品交易,也不直接代客理财。常见形式包括:市场调查、商业数据报告、供应链信息咨询、企业管理诊断等。
需要注意的是,经济信息咨询与“征信业务”“社会调查”存在区别。若涉及个人信用信息的收集、加工与对外提供,可能需依据《征信业管理条例》取得相关许可;若涉及民意调查、社会舆情分析,可能触及统计或新闻信息服务的监管要求。因此,企业在开展业务前,应明确服务对象的非金融属性,避免越界。
二、投资咨询服务的特殊性及监管要求
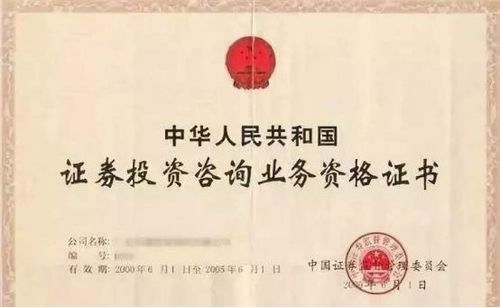
投资咨询服务一般指向客户提供证券、基金、期货、外汇等投资品种的分析建议,或为企业投融资、并购重组提供咨询。若该服务直接面向公众或特定投资者,并涉及证券投资建议,则可能落入中国证监会监管的“证券投资咨询业务”范畴。根据《证券法》及《证券、期货投资咨询管理暂行办法》,从事证券投资咨询业务必须取得中国证监会的业务许可,未取得许可而开展此类业务属于非法经营。
若公司的投资咨询服务仅限于为企业客户提供内部战略规划、项目可行性研究、资本运作方案设计等,且不涉及公开推荐具体证券或代客操作,通常无需证券投资咨询牌照。但若通过自媒体、报告、讲座等形式对不特定对象提供证券买卖建议,则监管风险极高。若涉及私募基金募集、代销金融产品,还需取得基金销售业务资格或私募基金管理人登记。
三、经营范围的表述与登记实务
在工商登记时,“经济信息咨询服务”与“投资咨询服务”通常属于一般经营项目,但也需注意各地市场监督管理局的具体表述差异。部分地区要求明确注明“不含证券、期货投资咨询”或“不含金融、证券、期货、保险业务”等警示性备注。若企业内部实际从事需前置或后置审批的金融业务,则不能仅以“一般经营范围”覆盖。建议在注册或变更经营范围时,向当地登记机关确认是否需要添加限制性说明,以降低后续合规风险。
四、税务与法律责任提示
- 增值税处理:咨询服务属于现代服务业,一般纳税人适用6%的增值税税率,小规模纳税人适用3%征收率(视政策调整)。若提供跨境咨询服务,可能涉及零税率或免税情形跨境应税行为。
- 虚开发票风险:部分企业以“咨询费”名义虚开发票,属于税务严打行为。此类经营范围的企业容易被列为风险关注对象,因此必须对每笔咨询服务的真实性、业务流、资金流、合同流、发票流进行完整留痕。
- 非法经营与诈骗风险:若以投资咨询为名,承诺保本保收益、公开荐股、代客理财或从事非法集资,会触及《刑法》中的非法经营罪、集资诈骗罪或非法吸收公众存款罪。
- 广告合规:招商、展业中不得使用“稳赚不赔”“高收益保本”等诱导性表述,否则违反《广告法》与金融监管规定。
五、给公司的操作建议
- 明确业务模式:区分内部咨询与对外服务,是否涉及投资建议输出给不特定对象。
- 审视需持牌情形:若涉及证券投资咨询、基金销售、私募资管等,应当申请对应牌照或备案。若仅限企业策划类咨询服务,请在合同与宣传中明示“不含金融业务许可项目”。
- 建立内控制度:客户资质审查、服务记录、协议留档、投诉处理机制;避免咨询人员私自收取“劳务费”。
- 防范误导宣传:线下物料、微信朋友圈、网络直播中均应删除承诺收益的内容。
- 寻求外部专业审查:在公司注册后持牌之外,标准化的合规指南将最大程度降低转亏为盈。”